
Antes de cada viagem internacional, faço a mesma pergunta: seguro viagem ou seguro do cartão de crédito? Será que o seguro do meu cartão de crédito já resolve, ou preciso contratar algo à parte? É uma dúvida que praticamente todo viajante brasileiro enfrenta na hora de fechar a viagem. E a resposta errada pode custar caro, literalmente, numa emergência médica fora do país.
Seguro viagem e seguro do cartão de crédito parecem a mesma coisa até o momento em que você precisa usar um dos dois. Só parecem!
Um é um benefício gratuito, embutido em certas categorias de cartão; o outro é uma apólice contratada, pensada pra cobrir exatamente a viagem que você vai fazer. A diferença entre eles decide se você enfrentará um imprevisto com tranquilidade ou com um boleto de hospital na mão e a cobertura do cartão aquém do necessário.
Neste artigo você entenderá exatamente onde cada opção cobre, onde falha e o que muda se o seu roteiro passar pelo Espaço Schengen, onde a exigência de cobertura mínima costuma pegar de surpresa até quem tem cartão Black ou Platinum.
Resumo rápido: seguro viagem x seguro do cartão de crédito
- Espaço Schengen exige cobertura mínima de €30 mil. Nnem todo cartão premium emite o certificado que garante esse valor.
- Seguro do cartão só vale se a passagem for comprada no próprio cartão elegível (categorias Platinum, Black ou Infinite, dependendo da bandeira).
- Seguro do cartão funciona por reembolso, ou seja, você paga na hora e recupera depois; o seguro viagem tem rede credenciada sem desembolso.
- Seguro viagem contratado cobre gestação, esportes de aventura e acompanhantes; o do cartão raramente inclui.
- O custo do seguro complementar costuma ser uma fração pequena do valor total da viagem, frente ao risco de ficar descoberto.
Cote seu seguro viagem com desconto: Seguros Promo, cupom LETSFLYAWAY15 para 15% de desconto, parcelamento em até 12x sem juros no cartão.
Contém link de afiliado.
O que é seguro viagem e o que é o seguro do cartão de crédito
Seguro viagem é uma apólice contratada especificamente para cobrir imprevistos durante a viagem, tais como assistência médica, extravio de bagagem, cancelamento de voo, entre outras garantias. O seguro do cartão de crédito é outra coisa: um benefício que algumas bandeiras oferecem sem custo a clientes de categorias premium, com cobertura fixa e bem mais limitada do que a de uma apólice contratada.
Na prática, são dois produtos com origem, custo e flexibilidade diferentes, mesmo resolvendo, em teoria, o mesmo problema.
Seguro viagem contratado
Este é o modelo que qualquer viajante pode comprar diretamente com uma seguradora, independentemente do cartão que utiliza ou de como paga a passagem.
A apólice é escolhida conforme o destino, a duração da viagem e o perfil do viajante. Logo, é possível ajustar o valor de cobertura de despesas médicas, incluir a proteção para gestante ou prática de esportes e comparar valores entre seguradoras antes de fechar. É esse tipo de seguro que costuma atender às exigências de entrada em países que pedem comprovação de cobertura mínima, como vamos ver mais adiante.
Seguro do cartão de crédito
Já o seguro do cartão de crédito vem embutido em categorias específicas: Visa Platinum, Signature ou Infinite; Mastercard Black ou Platinum; cartões American Express, entre outras. Costuma ser gratuito para quem já paga a anuidade dessas categorias, mas com uma condição importante: na maioria dos casos, só vale se a passagem aérea for comprada com o próprio cartão.
As coberturas são pré-definidas pela bandeira, sem espaço para personalizar limites ou incluir situações específicas.
Entender essa diferença de origem é o passo antes de decidir se o benefício do seu cartão dá conta da próxima viagem ou se vale complementar com um seguro à parte, o que ei vou detalhar a seguir.
Seguro do cartão de crédito: como funciona e limitações
O seguro do cartão de crédito funciona como um benefício automático vinculado à categoria do cartão. Não à sua renda, nem ao banco que o emitiu. Porém, só é válido se algumas regras forem seguidas à risca por você antes do embarque. É esse detalhe que costuma pegar um viajante desprevenido.
Quais cartões oferecem seguro viagem gratuito
Nem todo cartão internacional dá direito ao benefício. Ele está restrito às categorias mais altas de cada bandeira:
- Mastercard: categorias Black e Platinum
- Visa: categorias Platinum, Signature e Infinite
- Elo: categorias Diners Club, Nanquim Diners Club, Nanquim e Grafite
- American Express: praticamente todas as categorias emitidas no Brasil (pelos bancos Santander e Bradesco) já incluem seguro viagem gratuito
A regra parte da bandeira, não do banco emissor. Assim, dois cartões da mesma categoria, mas de bancos diferentes, podem ter coberturas bem distintas entre si.
Hoje, em 2026, as condições mudam com frequência, por isso, antes de contar com o benefício vale ligar pra central do seu cartão e confirmar exatamente o que está incluso.
Como emitir a apólice do seu cartão antes de viajar
Ter o cartão certo não ativa o seguro sozinho. Você precisa emitir a apólice manualmente antes de embarcar:
- Compre a passagem aérea integralmente com o cartão elegível; Essa é a condição mais comum entre todas as bandeiras.
- Emita o certificado de seguro no site da bandeira ou pela central do cartão, antes da viagem. Sem esse passo, você não tem cobertura, mesmo tendo utilizado o cartão da compra do ticket aéreo.
- Confira o período coberto: a maioria das apólices tem duração limitada e uma viagem mais longa pode ficar parcialmente descoberta.
- Guarde o comprovante de emissão: é o primeiro documento que será solicitado se você precisar acionar o seguro durante a viagem.
Principais limitações
Até aqui, parece resolvido. O problema costuma aparecer na hora de usar:
- Cobertura de despesas médicas e hospitalares mais baixa do que a de um seguro viagem contratado à parte
- Modelo de reembolso: você paga o atendimento na hora e só recebe o valor de volta depois, já no Brasil, com processo burocrático. Você comprometerá o limite do seu cartão arcando com os pagamentos.
- Duração de cobertura limitada: insuficiente para viagens longas ou de temporada.
- Cobertura fixa, não modular: sem espaço para aumentar limites ou incluir situações específicas, como esportes radicais ou gestação.
- Só vale com a passagem comprada no próprio cartão: limita quem quer aproveitar promoções pagando de outra forma.
- Nem sempre cobre acompanhantes ou dependentes, mesmo em viagens em família.
Na prática, é um mal-entendido comum: muita gente parte pra viagem achando que o cartão premium já resolve tudo, e só descobre a limitação bem na hora em que menos quer, estando em um pronto-socorro fora do país.
Seguro viagem contratado: o que ele cobre a mais
Seguro viagem contratado costuma superar o do cartão de crédito em quatro frentes: valor de cobertura, flexibilidade de escolha, modelo de atendimento e abrangência de quem está protegido. É essa combinação que faz diferença justamente nos imprevistos mais caros, os quais o benefício do cartão nem sempre resolve.
O seguro viagem contratado sempre é a minha escolha!
Alguns pontos concretos que mudam entre as duas opções:
- Despesas médicas com limites mais altos: um atendimento de emergência nos Estados Unidos ou na Europa pode facilmente ultrapassar o teto de um seguro de cartão, enquanto uma apólice contratada costuma ter margem maior conforme a sua escolha na hora da contratação.
- Cobertura para situações específicas: gestação, prática de esportes de aventura ou de neve, viagens de temporada longa: tudo isso pode entrar em um plano contratado e dificilmente está incluso no seguro padrão do cartão.
- Rede credenciada, sem desembolso na hora: em vez de pagar o atendimento e esperar reembolso,os seguros contratados encaminham direto pra hospitais e médicos parceiros, sem custo imediato para o segurado.
- Cobertura para acompanhantes e família: o seguro viagem é contratado individualmente, para cada passageiro, independente de quem pagou a passagem ou qual cartão de crédito foi usado.
- Disponível pra qualquer viajante: não depende de categoria de cartão, anuidade ou renda mínima; dá para contratar mesmo pagando a passagem no boleto ou parcelado noutro cartão.
- Suporte dedicado, em português: a maioria das seguradoras tem central de atendimento 24 horas, muitas vezes por WhatsApp, o que ajuda bastante numa emergência fora do país. Ter um problema e ainda precisar lidar com a situação em outro idioma é complicado.
- Telemedicina em português: algumas seguradores incluem a opção de telemedicina com médico brasileiro, o que oferece mais tranquilidade.
Na prática, o seguro viagem é ajustado à viagem, e não o contrário. Você monta a cobertura pensando no destino específico, na duração real da estadia e no perfil de quem vai viajar, em vez de se adaptar ao que já vem pronto no cartão.
Isso não torna o seguro do cartão inútil. Ele cobre uma fatia do risco, não o risco inteiro. E a pergunta que todo viajante devia se fazer antes de embarcar é: o meu cartão dá conta do que eu preciso pro meu destino específico? A resposta muda bastante dependendo de para onde você viajará.
Atenção para pegadinhas
Fique atento as 5 cláusulas de exclusão e restrições mais recorrentes nos seguros de cartão de crédito:
- Inexistência de traslado sanitário amplo: coberturas de regresso sanitário com valores teto muito baixos, insuficientes para fretar UTI aérea em casos graves.
- Obrigação de reembolso: necessidade de liquidez imediata para pagar despesas médicas no exterior antes de solicitar o ressarcimento no Brasil.
- Vínculo estrito de compra: a proteção só é ativada se a passagem integral (ou as taxas de embarque com milhas) for paga no cartão em questão.
- Exclusão de lazer e esportes: acidentes ocorridos em passeios turísticos comuns, como estações de esqui, passeios de barco ou quadriciclo, costumam ser excluídos nas apólices genéricas.
- Gargalos de idade e pré-existência: Restrições severas ou limitação de teto de cobertura para viajantes acima de 60 anos, gestantes ou pessoas com doenças crônicas.
Outros benefícios do seguro viagem: além da parte médica
Cobertura médica costuma ser o motivo principal para contratar um seguro viagem, mas não é o único. A maioria dos planos cobre também uma série de imprevistos que não têm nada a ver com saúde (e que aparecem bem mais na prática do que se imagina).
- Atraso de voo: quando o atraso passa de um número mínimo de horas (em boa parte das seguradoras, a partir de 8 horas, vale conferir com a seguradora), o seguro reembolsa despesas com alimentação, hospedagem e traslado que a companhia aérea não cobrir. É preciso guardar os comprovantes das despesas e a declaração de atraso emitida pela companhia.
- Atraso ou extravio de bagagem: se a mala não chega no desembarque, o seguro costuma cobrir despesas com itens pessoais até ela ser localizada. Eem caso de extravio definitivo, complementa a indenização paga pela companhia aérea. Para acionar, é necessário o PIR (Property Irregularity Report) ou o RIB (Relatório de Irregularidade de Bagagem), emitido no próprio aeroporto.
- Cancelamento ou interrupção de viagem: reembolsa despesas não recuperáveis – tais como passagem, hospedagem, passeios já pagos -, quando um motivo de força maior impede o embarque ou obriga a voltar antes do previsto.
- Repatriação sanitária ou funerária: garante o translado médico de volta ao Brasil em casos graves de doença ou acidente, ou o translado do corpo em caso de óbito.
- Assistência jurídica no exterior: suporte com advogado local em situações como acidente de trânsito ou problemas com documentação.
- Assistência odontológica de urgência: consultas e procedimentos emergenciais, geralmente com cobertura mais restrita que a médica.
Vale reforçar: cada uma dessas coberturas varia de plano pra plano: prazo mínimo de atraso, valor de reembolso e documentos exigidos mudam entre seguradoras. É por isso que comparar as opções antes de contratar, e não só olhar o preço, faz diferença na se precisar acionar o seguro de verdade.
Seguro viagem é obrigatório? Exigências por destino
Sim, alguns destinos exigem comprovação de seguro viagem como condição de entrada. O caso mais conhecido é o Espaço Schengen, mas não é o único: desde maio de 2025, a Argentina também passou a exigir seguro viagem com cobertura médica de todo turista estrangeiro (já detalhei essa mudança do seguro viagem para Argentina aqui, vale a leitura se Buenos Aires ou as Cataratas do lado argentino estão no seu roteiro).
É justamente nesses destinos que a diferença entre seguro contratado e seguro do cartão pesa mais, porque não basta “ter algum seguro”, é preciso que ele cumpra um valor mínimo de cobertura específico.
Seguro viagem obrigatório Espaço Schengen: cobertura mínima exigida
Para entrar no Espaço Schengen, é preciso comprovar um seguro viagem com cobertura mínima de €30 mil para assistência médica em caso de doença ou acidente. A exigência vale mesmo para quem não precisa de visto, o que é o caso do turista brasileiro.
Brasileiro não precisa de visto Schengen para turismo, só documentos de viagem em dia, e pode ficar até 90 dias dentro de um período de 180 dias. Mas isso não elimina a obrigação do seguro: é uma condição de entrada separada da exigência de visto e pode ser pedida por um agente de imigração. Mesmo que, na prática, isso nem sempre aconteça.
Em 2026, o Espaço Schengen reúne 29 países, depois que Bulgária e Romênia completaram a adesão plena (fronteiras terrestres liberadas desde 1º de janeiro de 2025):
- 25 países da União Europeia: Alemanha, Áustria, Bélgica, Bulgária, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Itália, Letônia, Lituânia, Luxemburgo, Malta, Países Baixos, Polônia, Portugal, República Tcheca, Romênia e Suécia
- 4 países fora da UE: Islândia, Liechtenstein, Noruega e Suíça
Uma confusão comum vale desfazer aqui: Irlanda e Chipre são países da União Europeia, mas não fazem parte do Espaço Schengen. Cada um mantém seu próprio controle de fronteira. O Reino Unido também não integra o bloco, desde o Brexit. Então se a viagem incluir Dublin ou Londres, por exemplo, a exigência de seguro Schengen não se aplica. Vale verificar se o país tem exigência própria.
Onde o seguro do cartão de crédito pode falhar nesse ponto específico: nem todo seguro de cartão premium cobre automaticamente os €30 mil exigidos. Historicamente, esse valor costuma vir de um certificado específico, muitas vezes chamado de “Seguro Tratado de Schengen”. Ele é emitido separadamente do seguro-viagem padrão do cartão, e nem toda categoria premium oferece essa emissão.
Cartões como Diners Club Internacional, Visa Platinum e American Express Platinum costumam ter essa opção disponível, mas as condições mudam com frequência entre bandeiras e bancos emissores. Lembrando que o certificado precisa ser emitido antes do embarque. Vale confirmar diretamente com a central do seu cartão se a cobertura especificamente atinge o mínimo de €30 mil, e não apenas um valor genérico de assistência médica.
Atenção: se viajar para o Reino Unido é necessário emitir a ETA. Acompanhe as notícias sobre o ETIAS, a nova autorização de viagem eletrônica que a União Europeia prevê lançar em breve para viajantes isentos de visto.

Seguro do cartão de crédito vale a pena ou precisa complementar?
Não existe resposta única. Depende do destino, da duração da viagem, de quem está viajando e se o seu cartão realmente emite o certificado certo para a situação. Resumindo em uma pergunta prática: o benefício que já está na sua carteira cobre exatamente a viagem que você fará, ou só uma versão genérica dela?
O seguro do cartão costuma bastar quando:
- a viagem é curta, de poucos dias
- o destino não exige cobertura mínima específica (fora do Espaço Schengen, por exemplo)
- a passagem foi comprada integralmente no cartão elegível
- você viaja sozinho, sem dependentes que também precisem de cobertura
- não há necessidade de cobertura para gestação, esportes de aventura ou condição preexistente
- você já confirmou, com a central do cartão, que a categoria realmente emite o certificado
Vale complementar ou contratar um seguro à parte quando:
- o roteiro passa pelo Espaço Schengen e você precisa garantir a apólice com €30 mil de cobertura
- a viagem é longa, além do período coberto pelo benefício do cartão
- a passagem não foi (ou não será) comprada no cartão elegível
- você viaja com família ou amigos que não estão cobertos pelo seu cartão
- o destino tem custo médico alto e você quer um limite de cobertura maior do que o padrão do cartão
- prefere atendimento direto por rede credenciada, sem precisar desembolsar na hora e esperar reembolso
- quer a comodidade ter uma central de atendimento para emergências 24h e em português, especializada em seguro viagem.
Na prática, o seguro viagem complementar pesa bem menos no orçamento do que parece à primeira vista. Planos básicos de seguro viagem internacional representam uma fração pequena do valor total da viagem. Comparado ao risco de uma assistência médica no exterior não coberta, é uma conta que costuma fechar a favor de quem contrata com facilidade.
Seguro viagem ou seguro do cartão de crédito: quadro comparativo
Colocando lado a lado, fica mais fácil enxergar onde cada opção entrega mais e onde deixa buraco na cobertura:
| Critério | Seguro do cartão de crédito | Seguro viagem contratado |
|---|---|---|
| Custo | Gratuito, dentro da anuidade da categoria premium | Pago à parte, geralmente parcelável |
| Elegibilidade | Só categorias específicas (Platinum, Black, Infinite etc.) | Qualquer viajante, independente do cartão |
| Condição de uso | Passagem precisa ser comprada totalmente no cartão elegível | Sem exigência de forma de pagamento |
| Cobertura médica | Limite fixo, geralmente mais baixo | Limite ajustável, geralmente mais alto |
| Atendimento | Reembolso. Você paga e recupera depois | Rede credenciada, sem desembolso na maioria dos casos |
| Duração da cobertura | Limitada, fixa pela bandeira | Ajustável à duração real da viagem |
| Cobertura mínima Schengen (€30 mil) | Só em certificado específico, nem todo cartão emite | Pode ser contratada já garantindo o mínimo exigido |
| Gestação / esportes de aventura | Raramente incluso | Pode ser incluído como opção adicional |
| Acompanhantes e família | Geralmente cobre só o titular | Para todo o grupo da viagem |
| Personalização | Fixa, sem opção de ajuste | Modula. Você define destino, duração e perfil |
| Central de atendimento em português | Compartilhada com outros produtos do cartão | Exclusiva para seguro viagem |
Resumindo: o seguro do cartão funciona bem como benefício gratuito para viagens curtas e sem exigências específicas de destino. Ele é insuficiente nos pontos que mais pesam numa emergência real: limite de cobertura, modelo de reembolso e abrangência do Espaço Schengen.
Nenhuma das duas opções é “errada”. A questão é saber qual delas, ou se as duas juntas, dá conta da viagem específica que você está planejando. E é aí que entra a parte prática: como cotar e contratar um seguro complementar sem complicação.
Como contratar seguro viagem com desconto
Contratar é mais rápido do que parece. É possível fazer em poucos minutos, direto do celular, sem depender de agência física ou processo de aprovação. Você escolhe o destino, o período da viagem e o perfil de quem vai viajar, compara as opções disponíveis e já sai com a apólice emitida.
Alguns passos práticos antes de fechar:
- Escolha uma cobertura de despesas médicas compatível com o destino. Se for pro Espaço Schengen, confirme que o plano atende (ou ultrapassa) os €30 mil exigidos.
- Compare mais de uma seguradora antes de decidir. Preço e cobertura variam bastante entre operadoras para o mesmo perfil de viagem.
- Confira se o plano cobre esportes de aventura, gestação ou qualquer condição específica da sua viagem, caso se aplique.
- Guarde a apólice em PDF no celular e leve também uma cópia impressa, pois é o primeiro documento pedido em caso de acionamento. Também pode ser solicitado na imigração e depender de wi-fi no aeroporto pode ser arriscado.
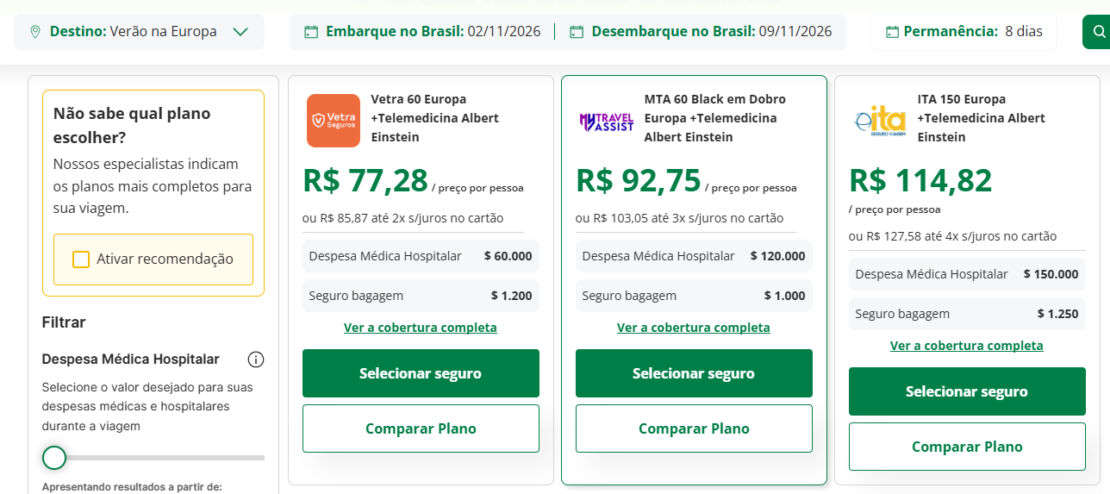
Pra essa comparação, eu uso a Seguros Promo, plataforma que reúne cotações de várias seguradoras num só lugar, então dá pra colocar cobertura e preço lado a lado antes de fechar. Com o cupom LETSFLYAWAY15 você garante 15% de desconto na cotação, com opção de parcelar em até 12 vezes sem juros no cartão de crédito.
Este artigo contém link de afiliado — contratar pelo nosso link não muda o valor que você paga, mas ajuda a manter o blog no ar.
Seguro viagem do seu jeito, mesmo usando cartão de crédito
No fim, escolher seguro viagem ou seguro do cartão de crédito não precisa ser uma coisa ou outra. Você pode utilizar o benefício do cartão como ponto de partida e completar exatamente onde ele deixa brecha. Principalmente se o roteiro passa pelo Espaço Schengen ou dura mais do que alguns dias e se você viaja com acompanhantes.
Resumindo:
- Seguro do cartão de crédito: gratuito, mas com cobertura fixa e mais baixa, reembolso em vez de atendimento direto, só vale com a passagem comprada no próprio cartão elegível.
- Seguro viagem contratado: pago à parte, mas ajustável ao destino, à duração e ao perfil de quem viaja. O único que garante, com segurança, os €30 mil exigidos no Espaço Schengen.
Antes de fechar a próxima passagem, vale os dois minutos de conferir qual categoria o seu cartão tem, se ele realmente emite o certificado do Tratado de Schengen (quando for o caso) e comparar com uma cotação à parte. É bem mais barato resolver isso em casa do que descobrir a falha de cobertura num pronto-socorro fora do país. Vai por mim!
Se você está organizando uma viagem internacional agora, assine nossa newsletter pra receber esse tipo de checklist prático direto na caixa de entrada, junto com os próximos guias do blog.
Leia Mais
- Seguro Viagem Argentina é Obrigatório? Veja As Regras Para 2026
- Como Funciona O Seguro Viagem Nacional E O Porquê De Contratar
- Seguro Viagem Vital Card é Bom? É Confiável? 10 Motivos
Perguntas frequentes sobre o seguro viagem x seguro cartão
O seguro do cartão de crédito substitui o seguro viagem?
Depende da viagem. Para trajetos curtos, sem exigência de cobertura mínima de destino e com a passagem comprada no cartão elegível, o benefício pode ser suficiente. Mas ele tem limite de cobertura mais baixo, funciona por reembolso em vez de atendimento direto e raramente cobre acompanhantes. Por isso não é substituto automático para viagens longas, para o Espaço Schengen ou para quem viaja em grupo.
Qual a cobertura mínima exigida para entrar no Espaço Schengen?
A exigência é de €30 mil de cobertura para assistência médica em caso de doença ou acidente. Vale para qualquer um dos 29 países do Espaço Schengen, mesmo para turistas brasileiros, que não precisam de visto para entrar na região.
Preciso comprar a passagem com o cartão para ter direito ao seguro dele?
Sim, na maioria dos casos. O seguro viagem oferecido por cartões de crédito costuma valer só quando a passagem aérea é paga integralmente com o cartão elegível — se você pagar de outra forma, ou parcelar em outro cartão, perde o direito ao benefício.
Quais cartões oferecem seguro viagem gratuito?
A regra muda por bandeira e por categoria. Mastercard oferece nas categorias Black e Platinum; Visa, nas categorias Platinum, Signature e Infinite; Elo, nas categorias Diners Club, Nanquim Diners Club, Nanquim e Grafite; e American Express inclui o benefício na maioria dos cartões emitidos no Brasil. Como a regra parte da bandeira e não do banco emissor, vale confirmar diretamente com a central do seu cartão antes de contar com ele.
Vale a pena contratar seguro viagem mesmo tendo cartão Platinum ou Black?
Em boa parte dos casos, vale, principalmente se o destino exigir cobertura mínima específica, como o Espaço Schengen, se a viagem for longa, ou se você estiver viajando com família que não está coberta pelo benefício do cartão. O custo de um seguro complementar costuma ser uma fração pequena do valor total da viagem.
Para hotel recomendo o Booking.com, o maior site de reserva de hotéis e apartamentos do mundo. Rápido e seguro com opção de cancelamento grátis.
Para hotel recomendo o Hoteis.com, com a opção de reserva de hotéis parcelado em até 12 vezes no cartão e ganhe uma noite a cada 10 diárias reservadas. Rápido e seguro.
Ao contratar seguro viagem (obrigatório na Europa e recomendável no exterior e no Brasil), faça cotação com a Melhor Seguro. Compare o melhor preço e parcele em 12 vezes sem juros no cartão de crédito. Cupom LETSFLY15 para 15% de desconto.
Para alugar carro, veja com a Rentcars. Compare! Com cupom LETSFLYAWAY5 você tem 5% de desconto. Pagamento em até 12 vezes no cartão ou com desconto no boleto.
Reserve sua passagem de trem e ônibus no Brasil e no exterior com a Omio, um dos melhores buscadores no mundo.
Passagem aérea com a Oner Travel by Be Fly, maior ecossistema de turismo do Brasil. Passagem barata com parcelamento em até 12 vezes.
Utilize o Skyscanner, um dos melhores buscadores de passagens do mundo, para encontrar passagens com as melhores cias. aéreas.
Se precisar comprar chip de viagem internacional com internet boa em qualquer lugar do mundo, compre com a O Meu Chip (use o cupom LETSFLYAWAY para 10% de desconto).
Compre passeios e ingressos no Brasil e no exterior com Civitatis. Com a opção de pagar em reais e parcelar em até 12 vezes no cartão.
Compre passeios e ingressos no exterior com Get Your Guide. Serviço mundialmente confiável. Com o cupom LULULETSFLY5 você tem 5% de desconto.
Veja a lojinha de produtos para viagem da Let’s Fly Away ou use diretamente o site da Amazon para suas compras.


